สรุป กองทุนสงเคราะห์ลูกจ้าง ล่าสุด 1 ตุลาคม 2569

สรุป กองทุนสงเคราะห์ลูกจ้าง ล่าสุด 1 ตุลาคม 2569

สรุป กองทุนสงเคราะห์ลูกจ้าง ล่าสุด 1 ตุลาคม 2569

กองทุนสงเคราะห์ลูกจ้าง คือ กองทุนที่จัดตั้งขึ้นตามพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 อยู่ภายใต้การกำกับดูแลของ กรมสวัสดิการและคุ้มครองแรงงาน มีวัตถุประสงค์เพื่อเป็น หลักประกันทางการเงินระยะสั้น และช่วยเหลือลูกจ้างกรณีออกจากงาน เสียชีวิต หรือยามเกิดวิกฤต เช่น นายจ้างปิดกิจการ/เลิกจ้าง แล้วไม่จ่ายค่าชดเชยตามกฎหมาย
กองทุนสงเคราะห์ลูกจ้าง บริษัทไหนบ้างที่ต้องเข้าร่วม ?

  • เป็นสถานประกอบการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป
  • สถานประกอบการนั้น ไม่ได้จัดให้มีกองทุนสำรองเลี้ยงชีพ (Provident Fund)
  • กรณีที่บริษัทมีกองทุนสำรองเลี้ยงชีพอยู่แล้ว แต่มีพนักงานบางส่วนที่ไม่ได้เข้าร่วม
    เช่น พนักงานที่ยังไม่ผ่านการทดลองงาน หรือพนักงานที่เลือกจะไม่เข้ากองทุนสำรองเลี้ยงชีพเองนายจ้างมีหน้าที่ต้องให้พนักงานกลุ่มนั้นเข้าเป็นสมาชิกของ กองทุนสงเคราะห์ลูกจ้างแทน

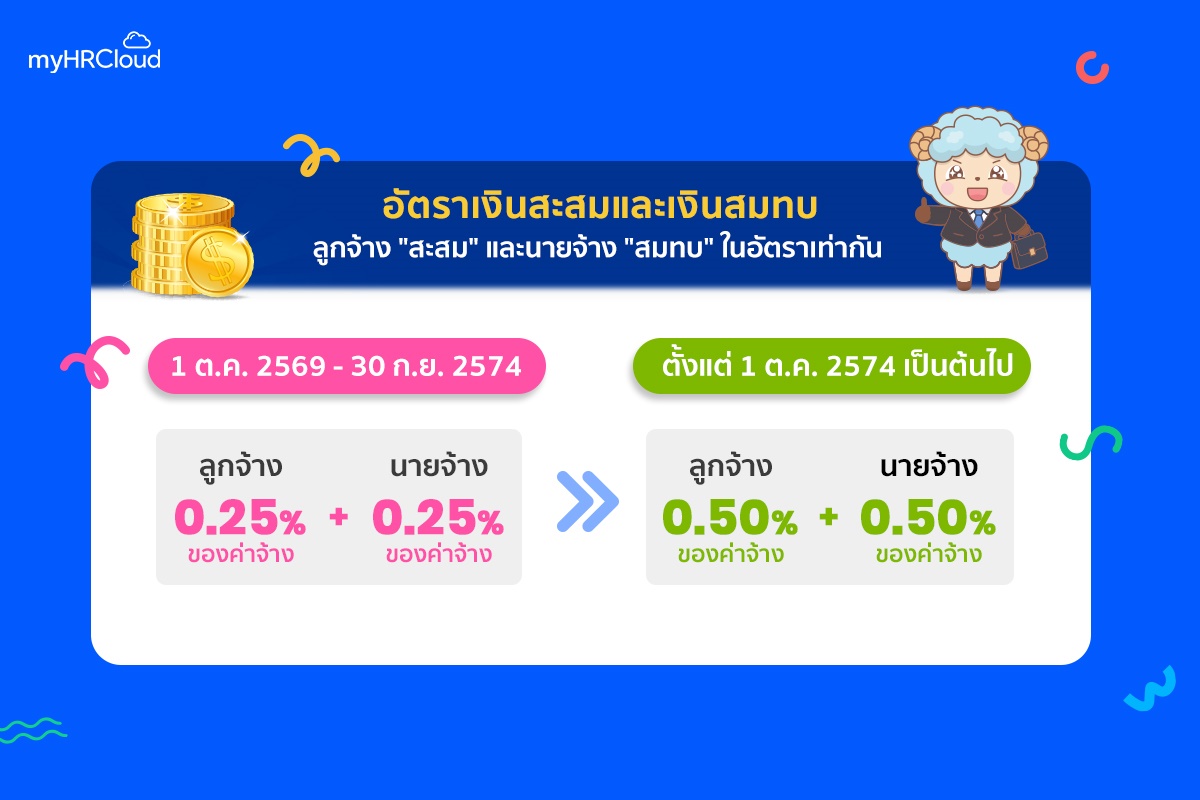
อัตราเงินสะสมและเงินสมทบ

ลูกจ้าง "สะสม" และนายจ้าง "สมทบ" ในอัตราเท่ากัน คำนวณจากค่าจ้าง


สรุป กองทุนสงเคราะห์ลูกจ้าง ล่าสุด 1 ตุลาคม 2569

ตัวอย่าง

ค่าจ้าง 15,000 บาท/เดือน (ระยะแรก 0.25%) → ลูกจ้างถูกหัก 37.50 บาท และ นายจ้างสมทบอีก 37.50 บาท รวมเข้ากองทุนเดือนละ 75 บาท

ค่าจ้างมีหลักพิจารณา ดังนี้

  • เป็น "เงิน" และจ่ายโดยนายจ้าง

    ต้องเป็นตัวเงิน (ไม่ใช่สิ่งของ/สวัสดิการ) และผู้จ่ายต้องเป็นนายจ้าง ตกเป็นกรรมสิทธิ์ของลูกจ้าง

  • เพื่อ "ตอบแทนการทำงาน"

    จ่ายเพื่อตอบแทนการทำงานตามสัญญาจ้าง ไม่ใช่เพื่อจูงใจ สวัสดิการ หรือช่วยเหลือ

  • ตอบแทน "เวลาทำงานปกติ"

    เป็นค่าตอบแทนของเวลาทำงานปกติ ไม่ใช่ค่าล่วงเวลาหรือค่าทำงานในวันหยุด

  • รวม "วันหยุด/วันลา" ที่มีสิทธิ

    เงินที่จ่ายในวันที่ลูกจ้างมิได้ทำงาน แต่กฎหมายให้มีสิทธิได้รับก็ถือเป็นค่าจ้าง

เงินที่ “ถือเป็นค่าจ้าง”

นับเป็นฐานเงินสะสม–สมทบ (จ่ายประจำเพื่อตอบแทนการทำงานปกติ)

  • เงินเดือน (Salary) ค่าจ้างรายเดือนที่จ่ายประจำและแน่นอน
  • ค่าจ้างรายวัน / รายชั่วโมง จ่ายตามเวลาที่ทำงานปกติ
  • ค่าจ้างตามผลงานในเวลาปกติ เช่น ค่าชิ้นงานที่ทำได้ในเวลาทำงานปกติ
  • ค่าคอมมิชชั่นที่จ่ายประจำ จ่ายประจำทุกเดือน แม้จำนวนไม่เท่ากัน
  • ค่าครองชีพ จ่ายประจำและแน่นอนทุกเดือน
  • เงินประจำตำแหน่ง / ค่าตำแหน่ง จ่ายประจำเพื่อตอบแทนการทำงานในตำแหน่ง
  • ค่าทักษะ / ค่าวิชาชีพ ตอบแทนความสามารถที่ใช้ในงานปกติ จ่ายประจำ
  • เบี้ยเลี้ยง / น้ำมัน / โทรศัพท์ เหมาจ่ายประจำ จ่ายประจำ ไม่ต้องมีใบเสร็จ (ฎีกา 750–751/2554)
  • ค่าเที่ยว (พนักงานขับรถ) เมื่อเป็นค่าตอบแทนการทำงานปกติ
  • เงินในวันหยุด / วันที่มีสิทธิ วันหยุดประจำสัปดาห์ นักขัตฤกษ์ ลาป่วย ลาพักผ่อน ฯลฯ

เงินที่ "ไม่ถือเป็นค่าจ้าง"

ไม่นำมาคิดฐานเงินสะสม–สมทบ (สวัสดิการ เงินจูงใจ ช่วยเหลือ หรือนอกเวลาปกติ)

  • สิ่งของ/สวัสดิการที่ไม่ใช่เงิน (หุ้น ยูนิฟอร์ม รถ คอมพิวเตอร์ มือถือ)
  • โบนัส (Bonus) — จ่ายตามผลประกอบการ
  • เบี้ยขยัน — เงินจูงใจให้มาทำงานสม่ำเสมอ
  • เงินจูงใจ / รางวัลจูงใจ (incentive)
  • ค่าล่วงเวลา (OT) — นอกเวลาทำงานปกติ
  • ค่าทำงานในวันหยุด
  • ค่าเช่าบ้าน / ค่าที่พัก (สวัสดิการ)
  • ค่าอาหาร / ค่าอาหารกลางวัน
  • เงินช่วยเหลือบุตร / ค่าเล่าเรียนบุตร
  • ค่าน้ำมัน / เดินทางที่ต้องมีใบเสร็จมาเบิก
  • ค่ารับรองลูกค้า
  • ค่าจอดรถ / ค่าทางด่วน
  • เบี้ยประชุมกรรมการ
  • เงินทิป / รางวัลจากลูกค้า (ผู้จ่ายไม่ใช่นายจ้าง)
  • เงินที่จ่ายแทนสวัสดิการ

การหักเงินนำส่ง

หลักการสำคัญคือ หักเงินสะสมในวันที่มีการจ่ายค่าจ้าง จากนั้นนายจ้างต้องนำส่งเงินสะสมของลูกจ้างและเงินสมทบของนายจ้าง ภายในวันที่ 15 ของเดือนถัดไป จากเดือนที่มีการจ่ายค่าจ้าง เช่น หากบริษัทจ่ายเงินเดือนของเดือนตุลาคม 2569 ในเดือนตุลาคม 2569 บริษัทต้องหักเงินสะสมของลูกจ้างและคำนวณเงินสมทบของนายจ้าง จากนั้นนำส่งเงินเข้ากองทุน ภายในวันที่ 15 พฤศจิกายน 2569

สิทธิประโยชน์ที่จะได้รับ

  • รับเงินคืนเมื่อออกจากงานทุกกรณี:

    เมื่อสิ้นสุดความเป็นลูกจ้าง (ลาออก, เลิกจ้าง, เกษียณ หรือหมดสัญญาจ้าง) จะได้รับ เงินสะสม + เงินสมทบจากนายจ้าง + ดอกผล คืนเต็มจำนวน

  • ตกทอดสู่ทายาท:

    หากลูกจ้างเสียชีวิต เงินสะสม เงินสมทบ และดอกผลทั้งหมดจะจ่ายให้แก่ผู้รับผลประโยชน์ที่ระบุไว้ หรือทายาทตามกฎหมาย

  • เงินสงเคราะห์ช่วยเหลือเยียวยา:

    กรณีถูกนายจ้างปิดกิจการ ล้มละลาย หรือเบี้ยวจ่ายค่าจ้าง/ค่าชดเชย สามารถยื่นเรื่องขอรับเงินสงเคราะห์ช่วยเหลือจากกองทุนฯ ก่อนได้

โดยกองทุนสงเคราะห์ลูกจ้างจะเริ่มบังคับใช้วันที่ 1 ตุลาคม 2569 โดยนายจ้างที่อยู่ในขอบเขตของกฎหมายต้องดำเนินการตามหลักเกณฑ์ที่กำหนด นายจ้างควรเตรียมความพร้อม ทั้งด้านการขึ้นทะเบียน การปรับระบบ HR และ Payroll ให้พร้อมที่จะช่วยเก็บข้อมูล ประมวลผลการหักเงิน และจัดเตรียมข้อมูลการนำส่ง

ดูวิธีการกำหนดข้อมูล กองทุนสงเคราะห์ลูกจ้าง ได้ที่นี้

หากคุณกำลังมองหา โปรแกรมที่ช่วยงาน HR ได้อย่างมีประสิทธิภาพ บอกเลยว่าห้ามพลาด โปรแกรมเงินเดือน myHRCloud
Tel : 02-402-6560, 081-359-7687, 091-856-5139, 063-535-8533 หรือ E-mail : sale@myhrcloud.com

 141
ผู้เข้าชม
สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์